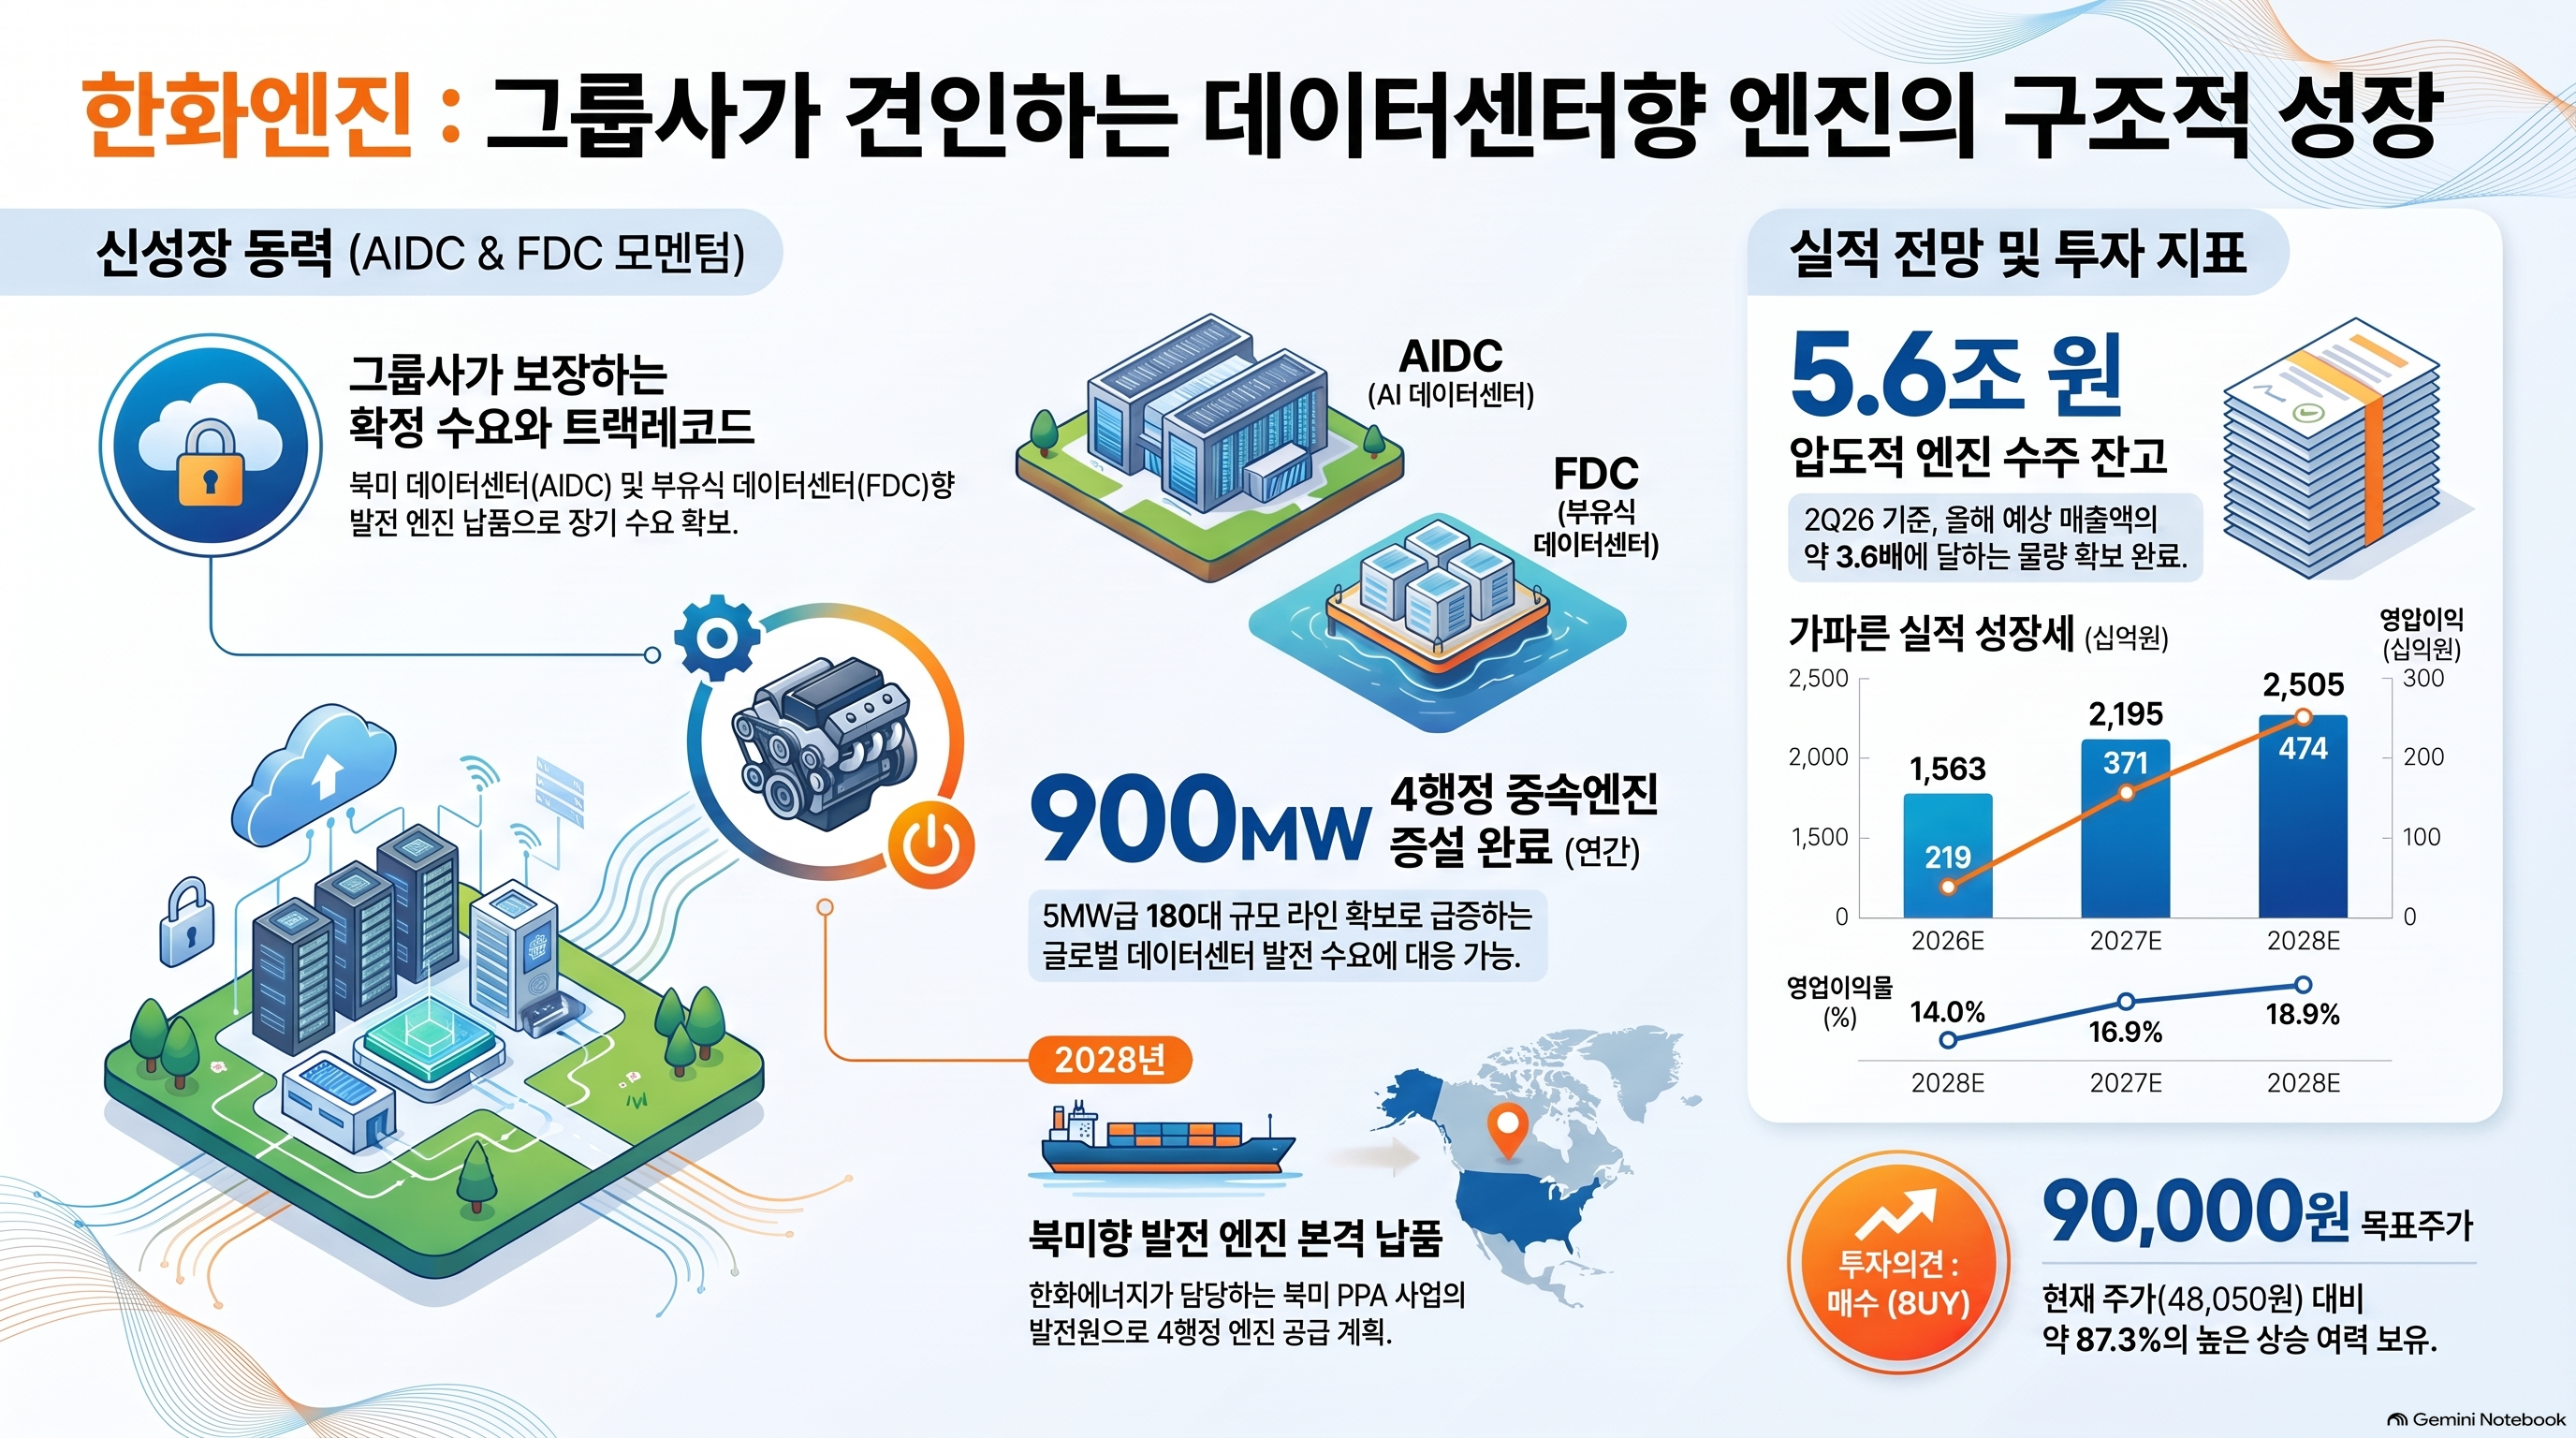
한화엔진은 한화그룹 편입 이후 선박 엔진 전문 기업을 넘어 그룹 내 에너지 인프라와 조선 부문을 잇는 핵심 솔루션 프로바이더로 진화하고 있습니다. 기존 2행정 저속엔진의 견조한 업황 속에서 AI 데이터센터(AIDC) 및 부유식 데이터센터(FDC)향 4행정 중속엔진이라는 신규 성장 동력을 장착, 전사적 실적 Visibility(가시성)가 비약적으로 확대되는 구간에 진입했습니다.
1. 투자 하이라이트 및 목표주가 산출 근거
한화엔진에 대한 투자의견 **‘매수(Buy)’**와 목표주가 90,000원을 유지하며, 조선기자재 섹터 내 Top-Pick 관점을 견지합니다. 현재 주가 48,050원(2026년 9월 16일 종가 기준) 대비 87.3%의 강력한 상승여력을 보유하고 있으며, 이는 육상 발전용 엔진 시장 진입에 따른 밸류에이션 Re-rating 기대를 반영한 결과입니다.
목표주가는 실적 성장의 퀀텀 점프가 완성되는 2028년 추정 EPS 4,447원에 Target P/E 20.0배를 적용하여 산출했습니다. 그룹 캡티브(Captive) 수요를 기반으로 하이엔드 시장에 조기 진입하여 확정적인 트랙레코드를 확보할 수 있다는 점이 타 기자재 업체 대비 압도적인 프리미엄 요인입니다.
[표 1] 목표주가 산출 내역
| 항목 | 수치 및 단위 | 비고 |
| 2028E 추정 EPS | 4,447원 | 실적 성장 및 수익성 개선 반영 |
| Target P/E | 20.0배 | 신사업 모멘텀 반영 적용 배수 |
| 주당 주주가치 | 88,940원 | 산출 가치 (EPS × P/E) |
| 목표주가 | 90,000원 | 최종 목표치 (단위 절상) |
다음 섹션에서는 이러한 기업 가치 상승을 견인할 핵심 성장 동력인 그룹사 시너지에 대해 분석합니다.
2. 그룹사 수요 기반의 시장 지배력 강화: AIDC 및 FDC 모멘텀
한화그룹 편입은 한화엔진의 수요 구조를 근본적으로 개편했습니다. 그룹 계열사가 추진하는 에너지 인프라 사업은 동사가 신규 시장에서 가장 절실한 ‘검증된 레퍼런스’를 최단기간에 확보하게 하는 전략적 발판이 됩니다.
- AIDC 및 FDC 수요의 확정적 확보: 한화에너지의 북미 데이터센터 PPA 사업과 한화오션이 가스텍 2026에서 공개한 60MW급 부유식 데이터센터(FDC)는 동사의 4행정 중속 가스엔진 채용을 전제로 합니다. 특히 FDC는 해상과 육상을 잇는 하이브리드 시장으로, 그룹사의 기술 역량이 집결된 시장이라는 점에서 동사의 독점적 지위가 예상됩니다.
- '트랙레코드'가 창출할 So What?: 데이터센터 발전 시장은 극도의 안정성을 요구하기 때문에 신규 진입자의 진입 장벽이 매우 높습니다. 하지만 그룹사 내부 물량을 통해 쌓게 될 트랙레코드는 글로벌 데이터센터 운영사들로부터 신뢰를 얻는 결정적 '보증서'가 될 것이며, 이는 향후 외부 수주로 이어지는 강력한 트리거가 될 전망입니다.
- 기술 라이선스 및 북미 공략: Everllence(구 MAN E&S)와의 MAN 35/44G(10MW급) 모델 라이선스 계약이 무난히 체결될 것으로 보이며, 2028년부터는 본격적인 북미향 발전 엔진 납품을 통해 매출 구조의 다변화가 실현될 것입니다.
확정된 수요에 대응하기 위한 동사의 생산 능력 준비 현황을 살펴보겠습니다.
3. 생산 능력 분석: 4행정 중속엔진 증설 완료 및 가동 전략
한화엔진은 선제적 증설을 통해 공급 병목 현상을 사전에 차단했습니다. 높은 가동률과 효율적인 생산 라인은 Operating Leverage(영업레버리지) 효과를 극대화하는 기반이 됩니다.
- 가동률 우위와 증설 완료: 동사는 5MW급 180대(연간 900MW) 규모의 4행정 중속엔진 라인 증설을 완료했습니다. 국내 엔진사 가동률 비교 시 한화엔진은 95~110% 수준의 풀가동 상태를 유지하며 피어 대비 압도적인 생산 효율성을 입증하고 있습니다. 해당 라인은 선박용과 데이터센터용을 유연하게 교차 생산할 수 있어 고정비 절감 효과가 뚜렷합니다.
- 슬롯 관리 전략: 2027년 가용 슬롯의 과반이 이미 선박용으로 예약된 점은 실적의 견고한 '하방 지지선' 역할을 합니다. 반면, 잔여 슬롯은 고단가 AIDC 엔진으로 채워져 이익의 질을 높이는 구조입니다.
- 추가 증설 시점과 Re-rating: 글로벌 데이터센터의 단위 수요(250
400MW)를 고려할 때, 현재 캐파는 단 12건의 대형 프로젝트만으로도 소진될 수 있습니다. 따라서 시장은 향후 발표될 '추가 증설 결정 시점'을 동사의 전사적 밸류에이션 리레이팅(Re-rating) 시그널로 인식할 것입니다.
이제 이러한 가동 전략이 실제 재무 성과로 어떻게 연결될지 추정치를 통해 확인하겠습니다.
4. 2026-2028 실적 추정 및 재무 건전성 평가
한화엔진의 재무 데이터는 단순한 성장을 넘어 수익성 구조의 '퀀텀 점프'를 예고하고 있습니다. 2Q26 기준 5.58조 원에 달하는 수주잔고는 연간 매출액의 3.6배를 상회하며 향후 3년 이상의 먹거리를 확보한 상태입니다.
- 수익성 극대화 구간 진입: 2026년 2,193억 원 수준인 영업이익은 2028년 4,738억 원으로 두 배 이상 폭증할 것으로 추정됩니다. 특히 중속엔진 비중 확대와 판가 상승이 맞물리며 **2028년 영업이익률(OPM)은 18.9%**라는 역사적 고점에 도달할 전망입니다.
- 재무 건전성 지표: 순이익 역시 2028년 3,710억 원에 도달하며 ROE 30%를 상회하는 고수익 기업으로의 변모가 예상됩니다.
[표 2] 주요 재무 지표 및 실적 전망
| 구분 (억 원) | 2026E | 2027E | 2028E |
| 매출액 | 15,627 | 21,953 | 25,051 |
| 영업이익 | 2,193 | 3,709 | 4,738 |
| 영업이익률(%) | 14.0% | 16.9% | 18.9% |
| 순이익(지배) | 1,870 | 2,900 | 3,710 |
폭발적인 성장세 속에서도 투자자가 반드시 유의해야 할 수익성 제약 요인이 존재합니다.
5. 투자 주의사항: 라이센서 관계 및 수익성 구조 분석
전문적인 시각에서 동사의 비즈니스 모델이 가진 내재적 리스크 또한 냉철하게 평가해야 합니다.
- 제조 마진에 국한된 수익 구조: 한화엔진은 원천 기술 보유자가 아닌 라이센시(Licensee)로서 Everllence에 지속적인 로열티를 지불해야 합니다. 이는 원천 기술사 대비 마진율의 상한선이 존재함을 의미합니다.
- O&M 시장의 소외 가능성: 고수익성 캐시카우(Recurring Revenue)인 O&M(유지보수) 서비스를 Everllence가 직접 영위할 경우, 동사의 이익은 제조 단계의 'One-time Profit'에 머무를 리스크가 있습니다.
- 전략적 판단: 그럼에도 현시점에서 매수를 강력 권고하는 이유는, 육상 발전 시장 진입 초기에는 '이익의 질'보다 '트랙레코드 확보를 통한 압도적 시장 점유율 확대'가 주가 상승의 핵심 Driver이기 때문입니다. 일단 시장을 선점하면 규모의 경제를 통해 라이선스 비용 부담을 충분히 상쇄할 수 있습니다.
마지막으로 위 분석 내용을 종합하여 최종 투자 의견을 제시합니다.
6. 결론: 조선기자재 섹터 내 최선호주(Top-Pick) 유지
한화엔진은 2행정 저속엔진의 견고한 펀더멘털 위에 4행정 중속엔진이라는 폭발적인 모멘텀을 얹었습니다. 그룹 캡티브 물량을 통한 안정적 성장이 담보된 가운데, 육상 발전 엔진의 가치가 주가에 본격 반영되기 시작하는 현시점이 선제적 매수의 최적기입니다.
Operating Leverage 효과에 따른 수익성 퀀텀 점프와 그룹 내 독보적 엔진 계열사로서의 지위를 고려할 때, 동사는 조선기자재 섹터 내에서 가장 확실한 알파(Alpha)를 제공할 것입니다. 투자의견 **'매수'**와 섹터 내 'Top-Pick' 의견을 강력히 재확인합니다.
'기술분석 공부하기' 카테고리의 다른 글
| 아모레퍼스픽 주가전망 (0) | 2026.09.17 |
|---|---|
| 가치투자 방법 (0) | 2026.08.13 |
| 고영 주가 전망-리레이팅 기대 (0) | 2026.04.27 |
| 삼성전자,SK하이닉스 투자 전략 (0) | 2026.04.22 |
| 한국전력 주가전망 (0) | 2026.04.09 |