1. 투자 핵심 요약 및 목표주가 산출 근거
아모레퍼시픽은 지난 수년간 지속해온 고강도 구조조정과 중국 중심의 단일 포트폴리오 탈피를 마무리하고, 이제 '글로벌 멀티 브랜드사'로서의 본격적인 기업가치 재평가(Re-rating) 국면에 진입했습니다. 과거 특정 지역 및 브랜드에 의존하던 사업 모델에서 벗어나, 검증된 브랜드 경쟁력을 서구권과 일본 등 고성장 시장으로 확산시키는 'Repeatable Playbook' 전략이 전사 실적 성장의 핵심 동력으로 작용하고 있습니다.
투자의견 BUY 유지 및 목표주가 상향
- 투자의견: BUY 유지
- 목표주가: 200,000원 (상향)
- 상승 여력: 9월 11일 종가(140,500원) 대비 약 42.3%
핵심 투자 포인트
- 밸류에이션 리레이팅 가시화: 중국 매크로 리스크에 따른 '차이나 디스카운트'를 해소하는 동시에, 미국과 EMEA 등 고이익 지역의 매출 비중 확대로 인한 멀티플 상향(Multiple Expansion) 조건이 충족되었습니다.
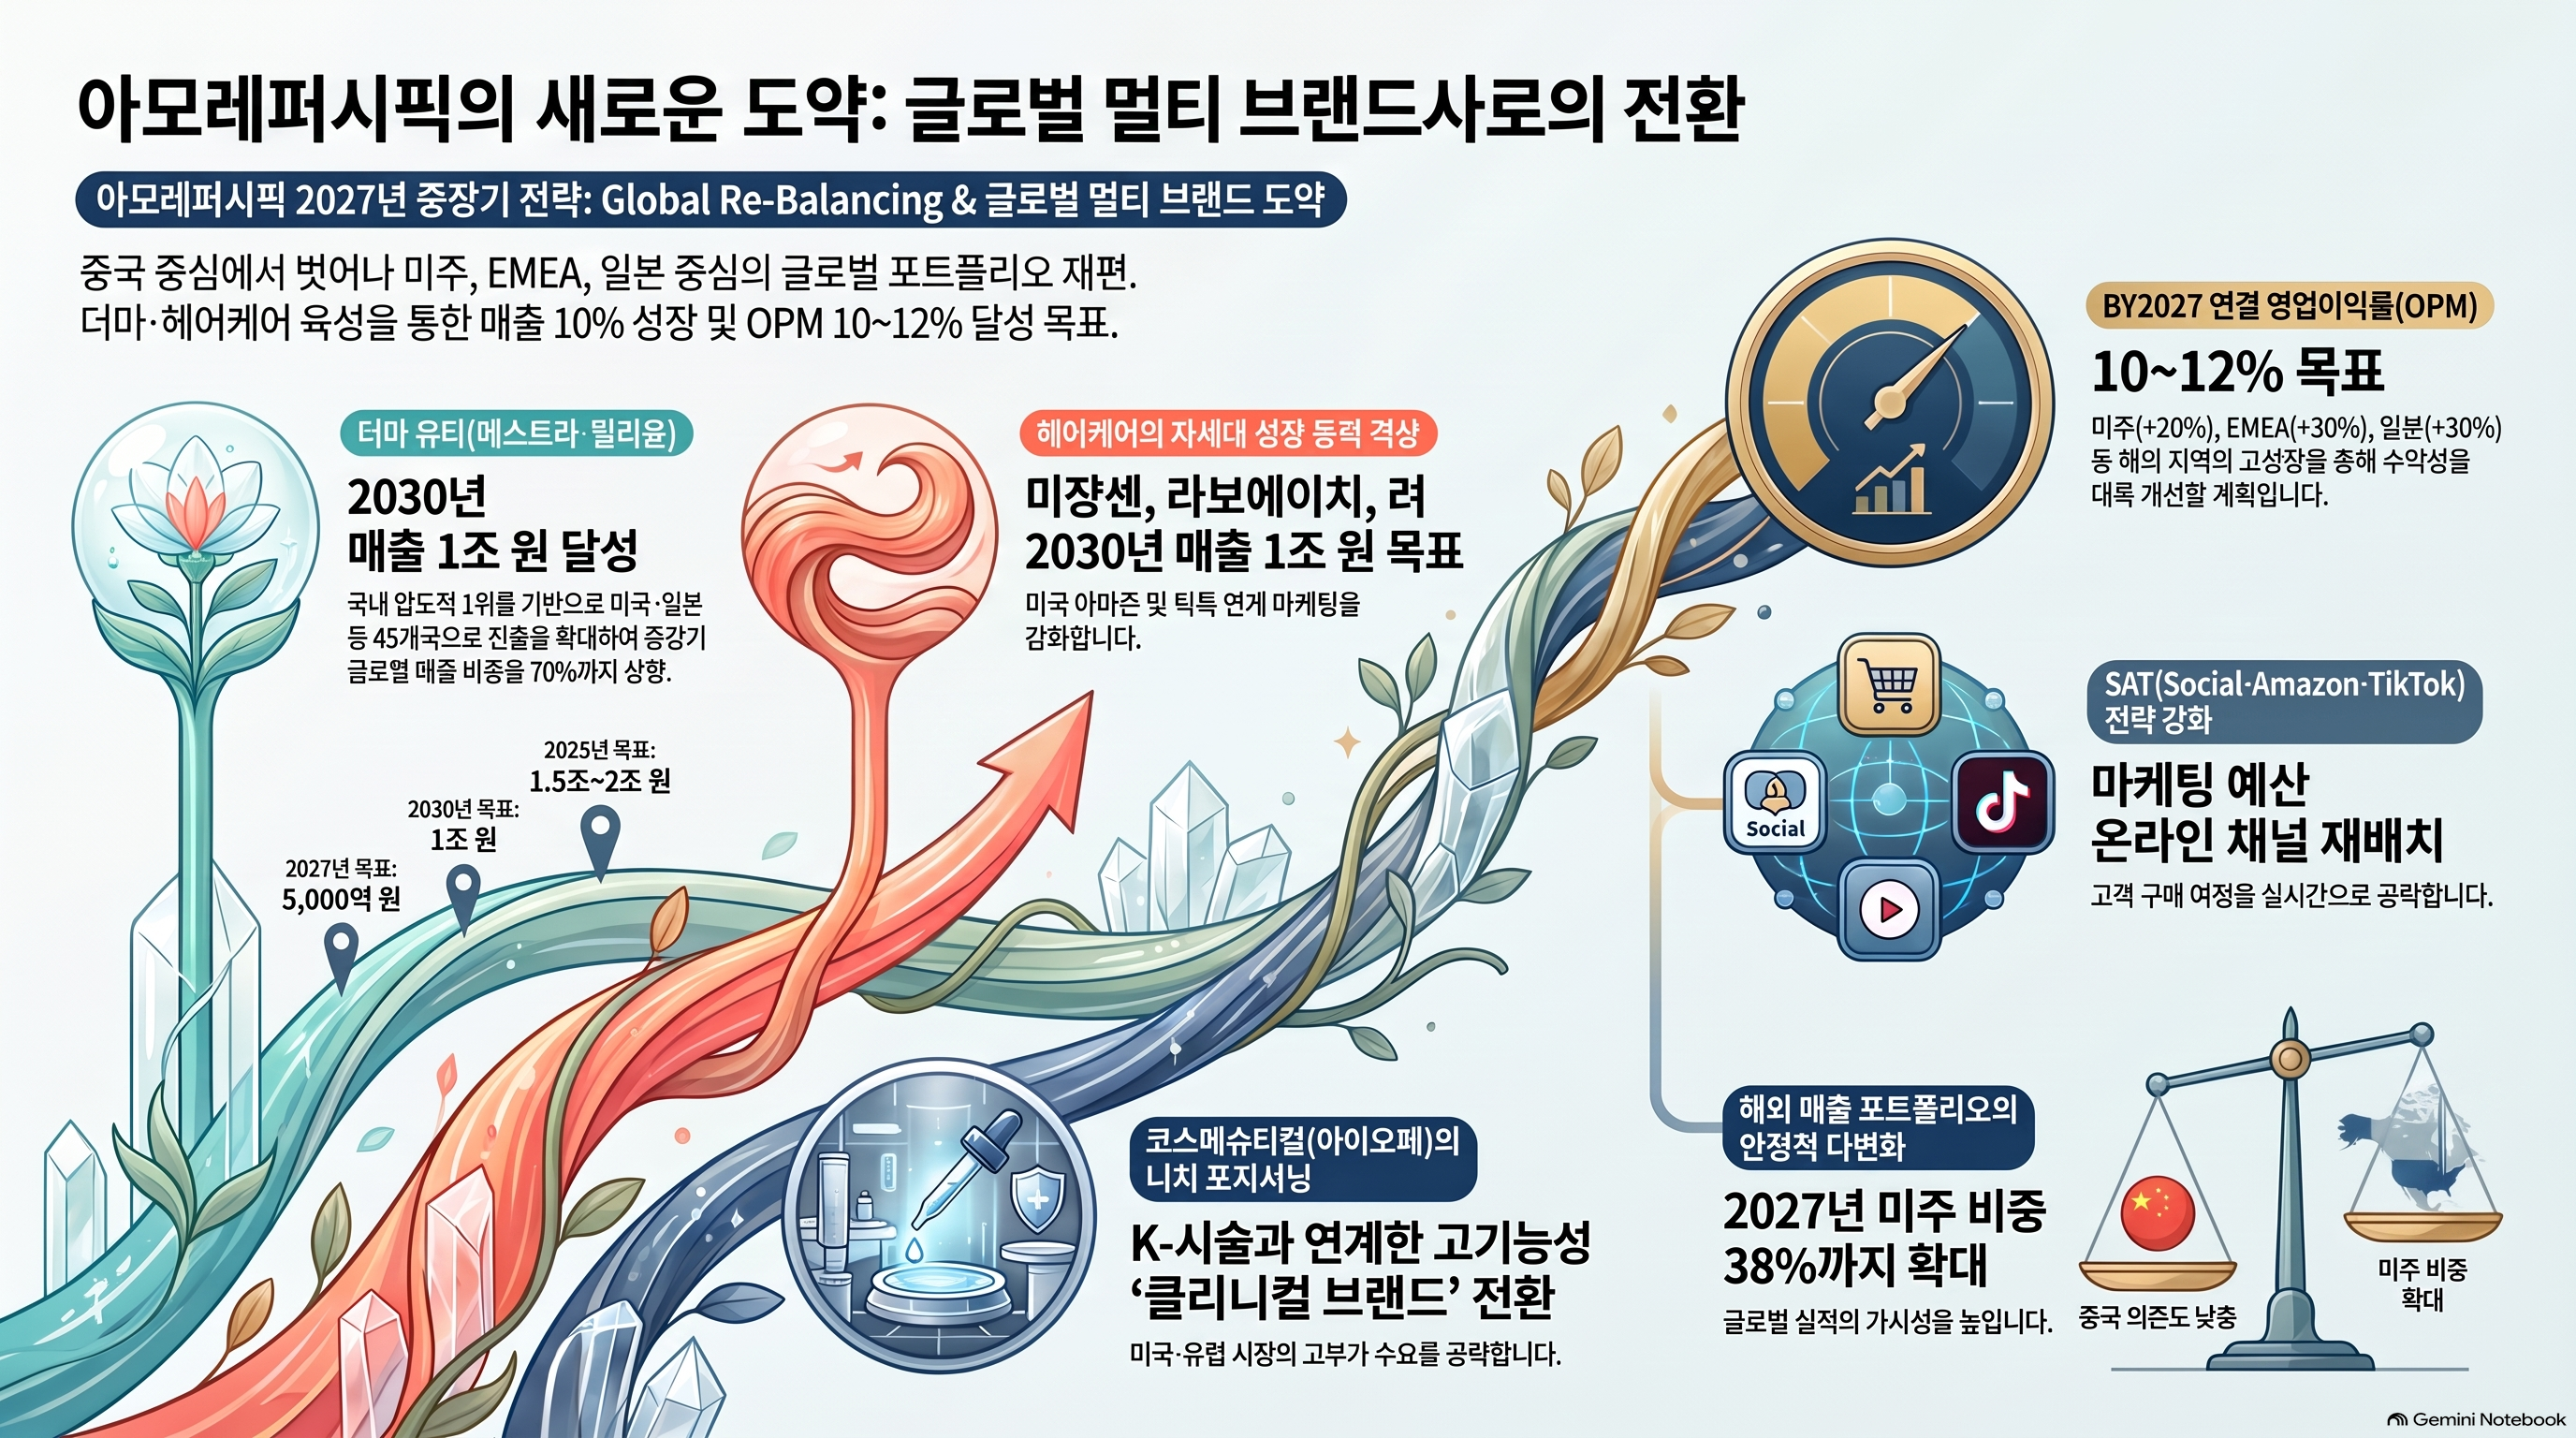
- 포트폴리오의 구조적 안정성 확보: 2027년 기준 중국 매출 비중은 14.4%까지 하락하는 반면, 미주 비중은 38.0%까지 상승할 전망입니다. 이는 특정 국가의 변동성에 휘둘리지 않는 고수익 중심의 지역 포트폴리오 편입을 의미합니다.
- 검증된 성공 모델의 수평 전개: 라네즈와 코스알엑스(COSRX)를 통해 확보한 글로벌 유통망과 마케팅 자산을 에스트라, 일리윤, 헤어케어 브랜드에 반복 적용함으로써 차세대 성장 동력(NGE)의 성공 가시성을 극대화하고 있습니다.
2. 재무 실적 분석 및 2027 중장기 가이던스 평가
아모레퍼시픽은 2027년까지 매출액 10% 성장과 전사 영업이익률(OPM) 11~12% 달성을 중장기 가이드라인으로 제시했습니다. 이는 단순히 외형 확대를 노리는 수치가 아니라, 수익성이 낮은 매출 구조 개선과 채널 정비가 약 90% 완료됨에 따른 운영 레버리지 극대화의 결과물입니다.
주요 재무 추정치 추이 (2024~2027E)
| 구분 | 2024 (A) | 2025 (E) | 2026 (E) | 2027 (E) |
| 매출액 (십억 원) | 3,885 | 4,253 | 4,750 | 5,209 |
| 영업이익 (십억 원) | 220 | 336 | 494 | 584 |
| 영업이익률 (OPM) | 5.7% | 7.9% | 10.4% | 11.2% |
이익 성장 및 가이던스 달성 가능성
- 2026년 영업이익 폭발적 성장 (+47.0% YoY): 2026년은 코스알엑스 연결 편입 효과가 온기 반영되는 시점인 동시에, 국내외 이커머스 및 MBS 채널 정비 완료에 따른 고정비 절감 효과가 본격화되는 원년입니다. 저수익 채널 정비를 통한 고정비 절감은 영업이익의 질적 개선을 견인할 것입니다.
- 운영 레버리지 극대화를 통한 OPM 개선: 2027년 목표 OPM 11~12%는 EMEA 지역의 고수익 기조(영업이익률 20% 이상 목표)와 서구권 중심의 온라인/MBS 채널 성장을 통해 충분히 달성 가능합니다. 이는 오프라인 점포 유지비 등 비효율적 지출을 줄이고 마케팅 효율을 높인 결과입니다.
3. 글로벌 포트폴리오 리밸런싱: 지역별 전략 및 성과 분석
과거 중국 편중 구조에서 탈피하여 미주, EMEA, 일본으로 다변화되는 '글로벌 리밸런싱'은 아모레퍼시픽의 가장 강력한 펀더멘털 변화입니다.
지역별 매출 비중 변화 추정
- 중국: 2025년 20.1% → 2027년 14.4% (지속 감소 및 수익성 위주 경영)
- 미주: 2025년 33.1% → 2027년 38.0% (최대 성장 엔진 등극)
- EMEA: 2025년 12.6% → 2027년 16.0% (수익성 중심의 성장 가속)
핵심 지역별 모멘텀
- 미주 시장 (Scale-up Success): 라네즈와 코스알엑스의 성공 모델이 에스트라로 전이되고 있습니다. 특히 에스트라는 미국 세포라 론칭 1년 6개월 만에 페이셜 모이스처라이저 카테고리 2위를 기록하는 괄목할 성과를 거두었습니다. 일리윤 또한 아마존 매출이 4배 성장하며 온라인 기반의 강력한 팬덤을 형성 중입니다.
- EMEA 및 일본: EMEA에서는 코스알엑스의 슈퍼드럭 입점 확대와 아이오페의 유럽 18개국(약 150개 매장) 진출이 예정되어 있습니다. 일본은 2027년 설화수의 공식 럭셔리 런칭을 기점으로 브랜드 격상과 함께 매출 30% 이상의 고성장을 도모하고 있습니다.
- 중국 사업의 수익성 회복: 헤라를 필두로 한 수익성 중심 경영과 현지 직판 본격화를 통해 흑자 기조를 안착시켰으며, 이는 전사 실적의 하방 경직성을 확보하는 데 기여하고 있습니다.
4. 차세대 성장 동력(NGE) 심층 분석: 더마뷰티 및 헤어케어
아모레퍼시픽은 더마뷰티, 코스메슈티컬, 헤어케어를 3대 핵심 성장축으로 정의하고 브랜드 믹스 개선에 주력하고 있습니다.
더마뷰티 (에스트라 & 일리윤)
- 에스트라는 국내 올리브영 더마 카테고리 1위를 유지하며 2위 브랜드와의 점유율 격차를 8.4%p까지 확대하는 등 압도적인 지배력을 입증했습니다.
- 병원 네트워크 기반의 전문성(에스트라)과 매스 시장 접근성(일리윤)의 투트랙 전략을 통해 2030년 합산 매출 1조 원, 2035년 2조 원 달성을 목표로 하고 있습니다.
코스메슈티컬 (아이오페)
- 아이오페는 'K-시술' 트렌드와 연계된 'Clinical Grade(클리니컬 브랜드)'로의 리브랜딩을 성공적으로 완료했습니다. 시술 효과를 모사한 XMD 세럼(스킨부스터 모사) 등 신제품은 미국 세포라 론칭 초기 **목표 대비 143%**의 실적을 기록하며 니치 시장 내 '시술 대체' 수요를 정확히 관통했습니다.
헤어케어 (미쟝센, 라보에이치, 려)
- 미국 시장 내 프리미엄 포지셔닝을 통해 레거시 브랜드 대비 1.6~1.7배 높은 가격을 책정하고 있으며, 이는 매출뿐만 아니라 수익성 개선의 핵심 동력입니다.
- '두피도 피부'라는 인식 확산을 기회로 아마존 내 스타일링 오일 1위를 기록한 미쟝센의 성공을 전 브랜드로 확대하여 2030년 매출 1조 원을 달성할 계획입니다.
5. 실행 전략 혁신: SAT 플라이휠과 마케팅 예산 재배치
아모레퍼시픽은 디지털 구매 여정의 변화에 대응하기 위해 신설된 마케팅 조직을 중심으로 SAT(Social, Amazon, TikTok) 전략을 전사적으로 확대 적용하고 있습니다.
- SAT 플라이휠: 소셜미디어에서의 발견(Social), 틱톡을 통한 참여와 확산(TikTok), 아마존에서의 최종 구매(Amazon)로 이어지는 고객 여정 최적화 모델입니다.
- 조직 및 예산 구조의 근본적 변화: 기존 세포라 등 오프라인 중심의 레거시 마케팅 예산을 수익성이 높은 온라인 플랫폼(TikTok, Amazon)으로 과감히 재배치하고 있습니다. 이는 단순한 채널 변경이 아니라, 실시간 데이터에 기반해 마케팅 효율을 조정하는 전사적 마케팅 조직의 구조적 혁신을 수반합니다.
- 영업이익률 개선 기여: AI 기반 피부 진단 기술 및 프리시전 마케팅은 운영 효율성을 높여 전사 OPM 개선에 직접적으로 기여하고 있습니다.
6. 결론: 멀티 브랜드 명가로의 재탄생과 밸류에이션 전망
아모레퍼시픽은 특정 브랜드에 의존하던 과거의 한계를 넘어, 강력한 브랜드 포트폴리오와 디지털 실행력을 갖춘 **'글로벌 멀티 브랜드 명가'**로의 체질 개선에 성공했습니다.
국내에서 검증된 압도적 제품력이 글로벌 유통망과 SAT 플라이휠을 타고 전 세계 시장에서 반복 재생산되는 'Repeatable Playbook'의 보유는 향후 성장의 지속 가능성을 담보합니다. 특히 글로벌 매출 비중 70% 달성 시점이 가시화될 경우, 시장은 아모레퍼시픽을 단순 화장품 제조사를 넘어 **'글로벌 뷰티 테크 및 플랫폼 기업'**으로 재평가(Re-rating)할 것입니다.
구조적 리밸런싱과 고이익 지역 비중 확대에 따른 실적 상향 추세는 필연적이며, 현 주가는 본격적인 가치 반영의 초입 단계로 판단됩니다.
투자 권유가 아니며, 투자의 책임은 본인에게 있습니다.
'기술분석 공부하기' 카테고리의 다른 글
| 한화엔진 주가전망 (0) | 2026.09.22 |
|---|---|
| 가치투자 방법 (0) | 2026.08.13 |
| 고영 주가 전망-리레이팅 기대 (0) | 2026.04.27 |
| 삼성전자,SK하이닉스 투자 전략 (0) | 2026.04.22 |
| 한국전력 주가전망 (0) | 2026.04.09 |