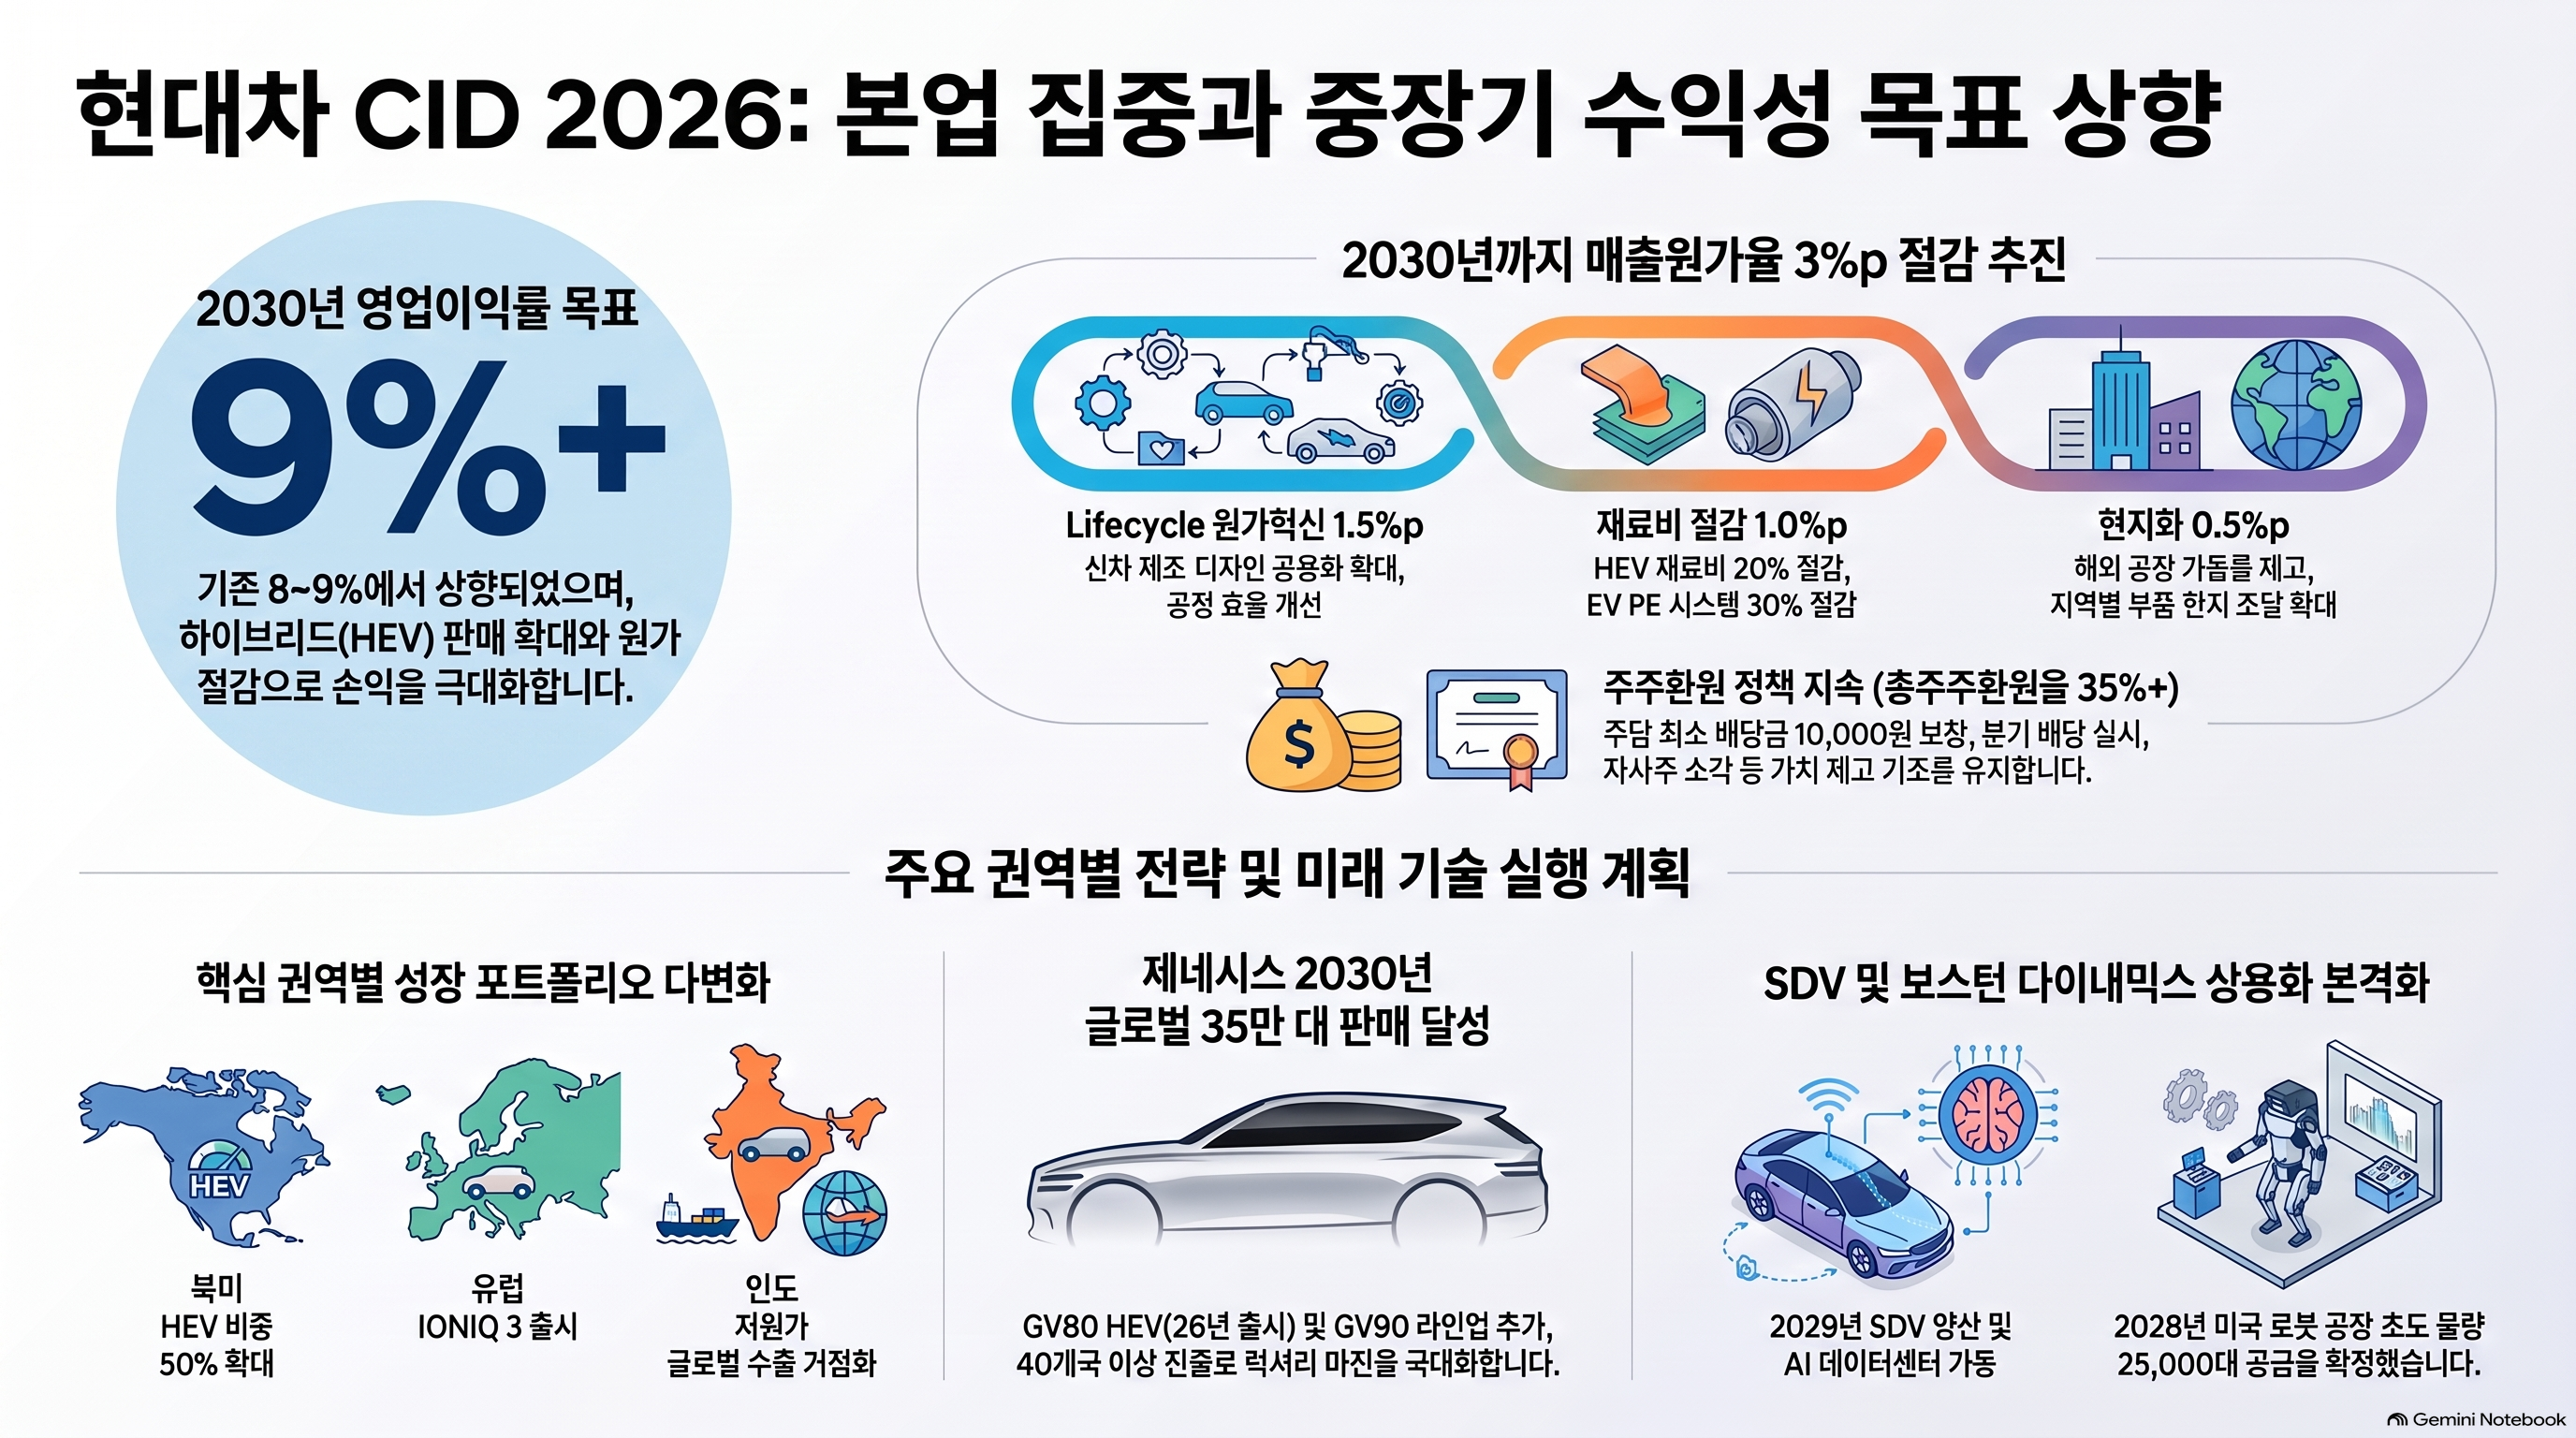
1. 투자 의견 및 핵심 재무 전망 요약
본업 중심의 체질 개선과 기업가치 재평가(Re-rating)
2026 CEO Investor Day(CID 2026) 발표는 현대자동차가 단순한 외형 확장을 넘어 '자동차 부문 본업의 수익 체질 개선'에 집중하며 구조적 이익 창출 능력을 대폭 강화하고 있음을 입증한 중대한 전략적 전환점입니다. 글로벌 자동차 업항의 불확실성과 지정학적 보호무역주의 리스크 속에서도 현대차는 본업 부문에서의 우수한 공헌이익 및 원가 절감 역량을 바탕으로 2030년 중장기 수익성 목표를 크게 상향 조정했습니다. 이는 단기 유동성 및 마진 둔화에 대한 시장의 우려를 완벽히 일축함과 동시에, 체질 개선에 기반한 중장기 기업가치 재평가(Re-rating) 로드맵을 확고히 제시한 것으로 판단됩니다.
투자의견 및 핵심 지표
- 투자의견: Buy (유지)
- 목표주가: 650,000원 (유지)
- 현재주가 : 408,000원
- 상승여력: 59.3%
| 지표명 | 수치 및 내용 |
| 시가총액 | 83,541 십억원 |
| 발행주식수 | 20,476 만주 |
| 외국인지분율 | 24.6% |
| 52주 주가 범위 | 214,000원 ~ 750,000원 |
| 60일 평균 거래량 / 거래대금 | 1,000,729주 / 525.6 십억원 |
연도별 연결 요약 재무 추정치 (K-IFRS 연결 기준)
| 재무 지표 (단위: 십억원, 원, 배, %) | 2025 | 2026E | 2027E | 2028E |
| 매출액 | 186,254 | 191,806 | 203,145 | 209,096 |
| 영업이익 | 11,468 | 11,643 | 13,672 | 15,537 |
| 순이익 | 9,446 | 10,442 | 11,978 | 15,054 |
| EPS (주당순이익) | 35,331 | 39,347 | 45,134 | 56,724 |
| BPS (주당순자산) | 435,007 | 462,078 | 494,363 | 538,169 |
| PER (주가수익비율) | 8.4 | 10.4 | 9.0 | 7.2 |
| PBR (주가순자산비율) | 0.7 | 0.9 | 0.8 | 0.8 |
| ROE (자기자본이익률) | 8.4% | 8.8% | 9.4% | 11.0% |
| 배당수익률 | 6.8% | 7.4% | 7.6% | 7.6% |
| EV/EBITDA | 10.1 | 9.9 | 8.1 | 7.0 |
"So What?" 분석: DuPont 분석 관점의 ROE 개선 및 밸류에이션 파급효과
현대차의 연결 영업이익은 2025년 11.47조 원에서 2028년 15.54조 원으로 구조적 폭발 성장을 시현할 전망입니다. 이를 DuPont Analysis(자기자본이익률 분해) 관점에서 분석하면, ROE가 2025년 8.4%에서 2028년 11.0%로 대폭 상승하는 핵심 동인은 자산회전율의 정체나 레버리지 확대가 아닌 **순이익률(Net Margin)의 획기적 개선(2025년 5.07% → 2028E 7.20%)**에 있습니다. 전사 차원의 3%p 매출원가율 절감과 고마진 하이브리드(HEV) 및 제네시스 비중 확대가 순이익률 상승을 견인하고 있습니다. 자기자본의 질적 개선을 동반한 ROE 11.0% 달성은 현재 PBR 0.7~0.9배 수준인 극심한 저평가 구간을 해소하고 Target PBR 1.2배 이상으로 밸류에이션 멀티플을 리레이팅시키는 결정적 정량 근거가 됩니다.
이러한 재무적 성장의 바탕이 되는 CID 2026의 중장기 수익성 가이던스 상향 배경과 체질 개선 요인을 세부적으로 분석합니다.
2. 2030 중장기 가이던스 및 수익성 상향 요인 분석
외형 목표 유지 속 수익성 가이던스 상향의 의미
글로벌 자동차 산업은 전동화 전환 속도 조절(캐즘), 원자재 가격 변동성, 미-중 지정학적 대립 및 관세 부과 등 겹악재에 직면해 있습니다. 이러한 환경 속에서 현대차는 2030년 외형 성장 가이던스를 견고하게 유지하는 한편, 수익성 목표 눈높이를 대폭 올려 잡았습니다. 이는 하이브리드 포트폴리오의 높은 공헌이익과 전사적 원가 컨트롤 역량에 기반한 경영진의 강력한 자신감을 시사합니다.
CID 2026 핵심 가이던스 정형화
- 2030년 글로벌 판매 목표: 555만 대 유지 (2025년 대비 판매 증분 145만 대)
- 2030년 xEV 판매 비중: 60% 유지
- 2030년 글로벌 M/S 목표: 6.0% (2025년 4.7% 대비 확대, M/S 목표 신규 제시)
- 2030년 글로벌 생산능력 확대: +127만 대 확대 (CID 2025 당시 +120만 대 계획 대비 상향)
영업이익률 목표 상향 심층 분석 및 공헌이익 메커니즘
현대차는 2030년 연결 기준 영업이익률(OP Margin) 목표를 기존 CID 2025에서 제시했던 8~9%에서 9%+ 로 공식 상향 조정했습니다.
- 절대 이익 규모 확충: 2030년 목표 영업이익률 상향에 따라 2025 CID 발표 대비 2030년 절대 이익 규모는 11% 증가하게 됩니다.
- 대당 공헌이익률(Contribution Margin) 우위: 경영진 Q&A에 따르면 현대차 전사 차종의 대당 평균 공헌이익률은 약 20% 수준이며, 하이브리드(HEV) 차종의 공헌이익률은 내연기관(ICE) 대비 5%p 높은 약 25% 수준을 형성하고 있습니다. 고마진 HEV 물량 확대는 전사 믹스 개선과 마진 극대화를 직접 유발합니다.
- 2026년 가이던스 유지: 환율 하락 및 원자재 인상 우려에도 불구하고 2026년 영업이익률 가이던스를 6.3~7.3%로 변동 없이 유지했습니다. 이는 하반기 신차 사이클 도래 및 HEV 공헌이익 우위에 기반한 믹스 개선 효과가 매크로 불확실성을 상쇄함을 정량적으로 입증합니다.
"So What?" 분석: 매크로 악재를 뛰어넘는 본업의 실질 수익 창출력
시장 일각에서는 환율 하락과 관세 부담으로 인해 2026년 가이던스 하향이 불가피하다는 보수적 시각이 지배적이었습니다. 그러나 HEV의 25% 달하는 높은 공헌이익률과 현지화 중심 생산 체계가 가시적 이익 숫자로 정당화되었습니다. 완성차 본업 부문에서의 탄탄한 수익성은 시장의 실적 둔화 우려를 완벽히 불식시키는 강력한 주가 방어기제로 작용합니다.
상향된 9%+ 영업이익률 달성의 구체적 실행 모멘텀인 매출원가율 절감 로드맵으로 자연스럽게 연결됩니다.
3. 2030년까지의 매출원가율 3%p 절감 로드맵
원가 경쟁력 강화를 통한 마진율 극대화
완성차 업체의 장기적 생존과 고수익성 유지의 핵심은 원가 구조 개혁에 있습니다. 현대차가 CID 2026에서 공개한 핵심 내용 중 기관 투자자의 가장 큰 호응을 얻은 부분은 2030년까지 매출원가율을 3%p 절감하겠다는 체계적 실행 로드맵입니다.
원가 절감 3대 축 세부 분석
- Lifecycle 원가혁신 (1.5%p 절감):
- 공용화 확대: 신규 개발 차량 제조·디자인 사양 공용화를 대폭 확대합니다.
- 양산 차량 원가 절감: 차량 출시 이후에도 수평 전개를 통해 지속적인 원가 절감 아이템을 발굴합니다.
- 공정 및 정비성 향상: 저효율 공정 개선을 통해 생산성을 높이고, OTA 확대 및 고전압 배터리 정비성 향상을 통해 AS 및 보증 원가를 절감합니다.
- 재료비 절감 (1.0%p 절감):
- 2030년 하이브리드화 재료비 20% 절감: HEV 판매 물량 확대에 따른 규모의 경제 효과를 극대화하고, 권역별 특화 신규 HEV 모델 투입으로 단위 재료비를 낮춥니다.
- 2030년 EV PE 시스템 재료비 30% 절감: LFP(리튬인산철) 배터리 적용 확대 및 차세대 모터·인버터 등 핵심 PE(Power Electric) 시스템 내재화 개발을 통해 재료비를 대폭 인하합니다.
- 현지화 (0.5%p 절감):
- 해외 공장 원가 경쟁력 확보: 투입 차종 확대로 해외 신공장 가동률을 끌어올리고 사양·공법을 최적화합니다.
- 부품 및 원소재 현지화: 핵심 원소재 현지 발굴을 강화하고 규제 대응을 위해 부품 현지화율을 지속 상향합니다.
정량적 이익 개선 효과 추정
2025년 연결 매출액(186.25조 원) 기준 매출원가율 3%p 절감 적용 시, 동사는 연간 5조 원 이상의 영업이익 추가 개선 효과를 거두게 됩니다.
"So What?" 분석: 지속 가능한 체질적 마진 우위 창출
현대차의 원가 절감 방안은 하도급 협력사 단가 인하(Price-Squeezing) 방식이 아닌, 제품 전 생애주기(Lifecycle) 디자인 효율화, 차세대 PE 시스템 개발, LFP 배터리 내재화 및 해외 거점 현지화에 기반한 기술 중심의 구조적 절감입니다. 이는 경쟁사 대비 비가역적이고 지속 가능한 마진 우위를 창출하는 핵심 동력이 됩니다.
이러한 원가 절감 로드맵이 주요 글로벌 권역별 현지화 전략과 어떻게 결합하여 실행되는지 살펴봅니다.
4. 권역별 차별화 성장 및 현지화 전략
보호무역주의 및 지정학적 리스크 구조적 대응
글로벌 자동차 시장의 관세 장벽 강화와 지정학적 불확실성에 대응하기 위해 현대차는 권역별 맞춤형 성장 전략을 수립했습니다. 2025년 대비 2030년 판매 증분 145만 대는 인도(29만 대), 북미(23만 대), 유럽(22.5만 대) 등을 중심으로 달성될 계획입니다.
권역별 세부 전략 및 파워트레인 다변화
| 권역 | 2030년 목표 비중 및 증분 | 핵심 실행 전략 및 세부 추진 과제 |
| 북미 | 비중 26%<br>(+23.0만 대 성장) | • HEV 중심 성장: 2030년 HEV 비중 50% 목표(2026E 25%), 10종 이상 HEV 출시(팰리세이드 HEV, All-New 투싼 HEV, 제네시스 첫 HEV 등). HMMA/HMGMA 현지 생산. 2027년 상반기 미국 첫 EREV 출시 예정.<br>• EREV 배터리 팹리스 전략: EREV 배터리는 셀 생산을 협력사에 위탁하는 팹리스(Fabless) 방식을 취하되, 패키지 설계 및 배터리 솔루션은 내재화하여 원가 최적화 달성.<br>• 공급망 현지화: 부품 현지화율 60% → 80% 확대 (2024년 이후 현지 협력사 275개 증가). 싼타페(50%미만 → 61%), 투싼(50%미만 → 65%). 15% 내외 관세 리스크에 구조적 대응.<br>• 가격 프리미엄 전략: Elantra SE 구매 고객의 64%가 투싼 또는 상위 트림으로 전환, 시장 대비 13% 효율적 인센티브 운영, 산업 평균 대비 실구매가격 차이 77% 축소. |
| 유럽 | 비중 15%<br>(+22.5만 대 성장) | • 전동화 라인업 확대: SUV·LCV 신규 전동화 차종 5종 투입으로 세그먼트 커버리지 85%로 확대. EV 판매 2025년 11.6만 대 → 2027년 42만 대 이상 확장.<br>• 생산 및 원가 절감: 현지 생산능력 58만 대 확보 및 BEV 생산 비중 50%+. 부품 조달율 HMMC 85%, HMTR 70%. 배터리 원가 30% 절감.<br>• 핵심 신차 IONIQ 3: 2026년 3분기 유럽 출시 (주행거리 497km, 61kWh 배터리, 249Nm 토크, 10-80% 충전 29분). 유럽 최초로 PLEOS Connect 시스템 탑재. |
| 인도 및 신흥시장 | 비중 15%<br>(83만 대 판매 /<br>증설 +32만 대) | • 현지 완결형 체제: 부품 현지화율 84% → 90%+ 확대 (현지 협력사 75%, 그룹 계열사 25%), 푸네 신공장 가동으로 현지 생산능력 110만 대 구축.<br>• 글로벌 수출 거점화: 인도의 제조원가는 전사 평균 대비 15%+ 우위 확보. 2030년 수출 비중 최대 30% 달성 (수출 대상 70개국+, 배분: 아프리카·중동 50%, 중남미 40%, 아태 10%).<br>• 아중동 시장 공략: 사우디 CKD 공장 2026년 12월 가동. 2035년 산업수요 500만 대 시장 대응 및 두 자릿수 영업이익률 목표. |
| 중국 | 전략적 턴어라운드 | • 턴어라운드 목표: 2030년 판매 목표 50만 대+. IONIQ 브랜드 신규 출시, 딜러 네트워크 현대화 (2030년 484개로 확대), 현지 기술 파트너십(Momenta 등) 추진.<br>• 리스크 진단: 정체된 산업 수요 및 로컬 업체 대비 20~25% 가격 격차 존재. L2++ 자율주행 심화 경쟁 속 수익성 기여도가 낮아 보수적 접근 유지. |
신규 차종 및 신규 플랫폼 라인업 확대
현대차는 2030년까지 100개 이상의 차종을 출시할 계획이며, 이 중 약 50%가 시장에 완전히 새롭게 선보이는 신규 차종입니다. 특히 신규 플랫폼 세그먼트 중 대표적으로 바디온프레임(Body-on-Frame) 플랫폼이 추가되어 차급 포트폴리오 다변화와 고마진 픽업/대형 SUV 시장을 공격적으로 공략할 예정입니다.
"So What?" 분석: 지정학적 장벽을 무력화하는 지정학적 헤징(Hedge)
북미 부품 현지화율을 80%까지 끌어올려 15% 수준의 관세 영향을 구조적으로 흡수하는 전략, 그리고 전사 평균 대비 15% 이상 제조원가가 저렴한 인도를 글로벌 수출 기지화하는 전략은 지정학적 불확실성을 차단하는 완벽한 헤징(Hedge) 수단입니다. 이는 글로벌 보호무역주의 국면에서 경쟁사 대비 안정적인 믹스와 이익 유지를 보증합니다.
볼륨 모델 시장에서의 고효율 현지화 전략에 이어, 브랜드 가치와 믹스 개선을 극대화하는 제네시스 럭셔리 전략으로 전환합니다.
5. 제네시스(Genesis) 브랜드 확장 및 프리미엄 수익성 기여
럭셔리 라인업을 통한 대당 판매단가(ASP) 및 마진 극대화
제네시스 브랜드의 성장은 현대차 전사 수익성 제고의 핵심 동력입니다. 대당 판매단가(ASP)와 마진율이 월등히 높은 럭셔리 세그먼트에서의 판매 비중 확대는 전사 9%+ 영업이익률 목표 달성에 정량적으로 결정적인 기여를 합니다.
2030 제네시스 성장 목표 및 신시장 진출
- 판매 목표: 2030년 글로벌 제네시스 판매 목표 35만 대 (2025년 22.5만 대 대비 급증, 전체 판매의 6.3% 비중).
- 네트워크 확장: 글로벌 진출 국가 40개국 이상 확대, 리테일 거점 270개 이상 (+50%) 구축.
- 유럽 및 신시장 정교한 진출 스케줄:
- 2026년 1월 이탈리아 → 2월 프랑스 → 3월 네덜란드 → 7월 튀니지/모로코 → 4분기 스페인
- 2027년 오스트리아, 덴마크, 폴란드, 포르투갈 순차적 런칭.
핵심 신차 및 파워트레인 다변화 전략
- 신규 라인업 확정: 플래그십 EV GV90(빠르면 2026년 4분기 출시), GV80 HEV(2026년 9월), G80 HEV(2026년 12월), EREV 및 고성능 마그마(Magma) 라인업 확정.
- GV80 HEV 핵심 기술 스펙: 복합 연비 및 성능 +25% 개선 (352PS 달성), 공냉식 대비 최대 방전 출력이 강화된 수냉식 하이브리드 배터리 최초 적용.
+-----------------------------------------------------------------------+
|                 [프리미엄 하이브리드(HEV) 경쟁 구조 비교]               |
+-----------------------------------++----------------------------------+
|          렉서스 (Lexus)           ||         제네시스 (Genesis)         |
+-----------------------------------++----------------------------------+
| • 전륜/사륜 구동(FF/AWD) 중심     || • 후륜 구동(RWD) 기반 HEV 시스템   |
| • 토요타 하이브리드 노하우 이식   || • 후륜 특유의 압도적 승차감/주행성능 |
| • 미 판매 중 HEV 비중 ~35%        || • 연비 손실 최적화 기술로 시장 공략  |
+-----------------------------------++----------------------------------+
- 경쟁 구도 평가 (vs Lexus): 프리미엄 HEV 시장을 독점해 온 렉서스(Lexus)는 전륜 및 사륜 구동 중심 플랫폼을 사용하는 반면, 제네시스는 후륜 구동 기반 HEV로서 고유의 우수한 승차감과 전기차 특유의 주행 감성(스테이 모드, 스마트 회생제동)을 제공합니다. 연비 손실을 최소화하는 기술적 최적화가 완성된다면 프리미엄 하이브리드 시장에서 렉서스를 압도하는 독보적 차별점이 될 것입니다.
"So What?" 분석: 전사 영업이익률 상향의 일등 공신
제네시스와 N 브랜드는 두 자릿수 이상의 영업이익률(OP Margin)을 기록하는 고마진 사업부입니다. 전체 판매량 내 비중은 6.3%(35만 대) 수준이지만, 높은 대당 ASP로 인해 전사 이익 기여도는 이를 대폭 상회합니다. 제네시스의 라인업 완충은 2030년 전사 영업이익률 9%+ 달성을 현실화하는 핵심 정량 요인입니다.
하드웨어 및 프리미엄 라인업 확장에 더해, 현대차의 미래 기업가치를 좌우할 소프트웨어 및 미래 기술 로드맵으로 논의를 이동합니다.
6. 미래 모빌리티 기술 로드맵: SDV, 자율주행 및 로보틱스
데이터 및 AI 기반 모빌리티 기업으로의 전환
현대차는 단순 완성차 제조사를 넘어 데이터 및 AI 기반 서비스 기업으로 진화하고 있습니다. CID 2026을 통해 SDV(소프트웨어 중심 차), 자율주행, 로보틱스 부문의 상용화 시점과 독자적 인프라 구축 계획을 더욱 구체화했습니다.
SDV/자율주행 기술 프레임워크 및 구조적 원가 절감
- 5대 핵심 기술 축: CODA(차세대 E/E 아키텍처), Pleos Connect(차세대 인포테인먼트), Gleo AI(에이전트형 AI), Atria AI(End-to-End 자율주행 AI), Data Union(주행 데이터 공유 생태계).
- 데이터 플라이휠 체계: 2026년 6월부터 가동 개시. 고객 행동 및 차량 상태 데이터를 수집·분석하여 OTA로 배포하는 순환 구조 확립.
- Atria AI 성능 검증 지표: 핵심 시나리오 성공률 89.33% 달성, 능동 안전 기능 안정성(1,000km당 발생 건수) 6.10건 → 1.03건으로 대폭 감소.
- SDV 전환에 따른 구조적 원가 절감: SDV 전환 초기에는 개발 비용이 수반되나, ECU 통합을 통한 메모리 사용량 감소 및 하드웨어 단가 절감, OTA 활성화를 통한 리콜 비용의 근본적 감소 효과가 창출되어 장기 마진율을 대폭 끌어올리게 됩니다.
- 양산 및 데이터센터 구축 일정: 2029년 SDV 구조가 적용된 양산차 본격 양산. 2029년부터 새만금 HMG AI 데이터센터 자체 운영 (100MW 규모, GPU 5만 개 이상 확보). 연간 700만 대 규모의 그룹 판매량 기반으로 2033년경 경쟁사 대비 학습 데이터 축적량 역전(Golden Cross) 전망.
보스턴 다이내믹스(Boston Dynamics) 상용화 및 규제 수혜
+-----------------------------------------------------------------------+
|             [미국 규제 강화 및 보스턴 다이내믹스 반사이익 구조]           |
+-----------------------------------++----------------------------------+
|      미 국방부 (DoD) - 2026.06    ||   미 연방통신위 (FCC) - 2026.08   |
| • Unitree Robots CMC 리스트 등재  || • Covered List 개정 (로봇 편입)   |
| • 군민 융합 안보 위험 지정        || • 해외산 4족보행/휴머노이드 제한 |
+-----------------------------------++----------------------------------+
                                     │
                                     ▼
                   [중국산 로봇 미국 시장 진입 전면 봉쇄]
                                     │
                                     ▼
             [보스턴 다이내믹스 (Boston Dynamics) 독점 수혜]
             • 연 3만 대 미국 현지 생산 (2028 가동)
             • 초도 물량 2.5만 대 그룹 내부 수주로 초기 비용 최소화
             • Peer Unitree (PSR ~85배) 대비 SOTP 프리미엄 극대화
- 생산 및 공급 물량 확정: 미국 내 연간 3만 대 규모 로봇 공장 2028년 가동 예정 (2026년 내 부지 발표). 초도 생산 물량 중 25,000대 공급 확정 (HMGMA 등 그룹 내 산업/물류 현장 투입). 2026년 미국 로봇 메타플랜트 응용 센터(RMAC) 개소.
- 지정학적 규제에 따른 미국 시장 독점 수혜:
- 2026년 6월 8일 미 국방부가 중국 Unitree Robots을 CMC(Chinese Military Company) 리스트에 등재한 데 이어, 2026년 8월 6일 미 FCC가 해외 생산 4족 보행 및 휴머노이드 로봇을 Covered List에 편입했습니다. 이에 따라 신규 Equipment Authorization 취득이 불가능해져 중국산 로봇의 미국 시장 진입이 전면 봉쇄되었습니다.
- 미국 현지 생산 거점을 확보한 보스턴 다이내믹스는 독점적 수혜를 누리게 됩니다. 최근 상장한 Peer 기업인 Unitree Robots이 PSR 약 85배의 높인 밸류에이션을 받음에 따라, 2028년 전후 추진될 보스턴 다이내믹스 IPO 시 SOTP(Sum-of-the-Parts) 가치평가 상방이 크게 열렸습니다.
"So What?" 분석: 신사업 비용 최소화와 SOTP 기업가치 프리미엄
SDV 및 로보틱스 개발 초기 비용 부담 우려와 달리, 보스턴 다이내믹스 초도 물량의 83%(25,000대)를 HMGMA 등 그룹 내부 물량으로 수주하여 신사업 비용을 최소화했습니다. 미국 정부의 중국산 로봇 차단 규제와 맞물려, 2028년 보스턴 다이내믹스 상장은 현대차의 SOTP 기업가치를 재평가시키는 강력한 프리미엄 촉매가 될 것입니다.
견고한 본업 실적과 미래 기술 가치를 주주에게 정량적으로 환원하는 주주가치 제고 정책을 검증합니다.
7. 주주환원 정책 및 주주가치 제고 방안
예측 가능하고 공격적인 주주환원
현대차는 우수한 현금 창출 능력을 바탕으로 주주환원의 예측 가능성을 크게 높였습니다. 기존 TSR 개념을 글로벌 표준인 TPR(Total Payout Ratio, 총주주환원율) 로 정립하며 주주가치 제고 의지를 확고히 했습니다.
2025~2027년 중장기 주주환원 정책 세부
- 총주주환원율 (TPR): 35% 이상 달성
- 최소 배당성향: 25% 이상
- 주당 최소 배당금 (DPS): 10,000원 보장
- 배당 주기: 분기 배당 지속 실시
재무 추정치 기반 배당수익률 추이
| 구분 | 2025 | 2026E | 2027E | 2028E |
| 예상 배당수익률 (%) | 6.8% | 7.4% | 7.6% | 7.6% |
"So What?" 분석: 채권형 주식(Bond-like Stock)으로서의 방어력과 저평가 해소
주당 최소 배당금 10,000원 보장 정책과 7.6%에 달하는 높은 배당수익률은 금리 인하 국면에서 체계적 위험(Systematic Risk)을 차단하는 강력한 **'채권형 주식(Bond-like Stock)'**으로서의 매력을 발휘합니다. 강한 주가 하방 경직성을 제공하는 동시에, 현재 PER 7.210.4배, PBR 0.70.9배에 불과한 저평가 상태를 해소하는 매력적인 주가 촉매로 작동하고 있습니다.
모든 분석을 종합하여 현대자동차에 대한 최종 밸류에이션 및 투자 판단을 제시합니다.
8. Valuation 및 투자의견
밸류에이션 산정 및 목표주가 제시
- 투자의견: Buy (유지)
- 목표주가: 650,000원 (유지)
- 현재주가: 408,000원
- 상승여력: 59.3%
목표주가 650,000원은 2028E 예상 EPS(56,724원) 및 BPS(538,169원)를 기반으로 산출되었습니다. 산정 로직은 2028E ROE 11.0% 달성에 따른 Target P/E 11.5배 및 Target P/B 1.21배를 적용한 것으로, 2030년까지 지속될 연간 5조 원 이상의 원가 절감 체계, 본업 마진율 9%+ 도달, 그리고 SDV/로보틱스 가치 재평가 프리미엄을 정량 반영한 결과입니다.
+-----------------------------------------------------------------------+
|                 [현대자동차 핵심 투자 포인트 (Investment Thesis)]        |
+-----------------------------------------------------------------------+
| 1. 본업 수익성 가이던스 상향 ────────► 2030 OP Margin 9%+ / 연 5조 원 절감|
| 2. 권역별 지정학적 리스크 차단 ─────► 미국 HEV 50% / 인도 고마진 거점   |
| 3. 미래 기술 프리미엄 극대화 ──────► 2029 SDV 양산 / 보스턴 다이내믹스  |
| 4. 강력한 주주 환원 정책 ───────────► TPR 35%+ / 최소 DPS 10,000원 보장 |
+-----------------------------------------------------------------------+
투자의견 종합 (Investment Thesis Summary)
- 본업 수익성에 대한 우려 완벽 불식: 2030년 영업이익률 목표를 9%+로 상향하고, 연간 5조 원 이상의 원가를 절감하는 3%p 로드맵을 제시하여 완성차 본업의 강력한 이익 창출 능력을 입증했습니다.
- 권역별 포트폴리오 유연성: 북미 부품 현지화율 80% 달성을 통한 관세 흡수, 인도 저원가(+15% 제조원가 우위) 생산기지 기반 신흥시장 수출 확대로 글로벌 관세 및 수요 정체 위험을 완벽히 헤징했습니다.
- 미래 모빌리티 옵션 프리미엄: 2029년 SDV 본격 양산 및 AI 데이터센터 운영, 미 FCC/DoD 규제 반사이익에 따른 보스턴 다이내믹스(2028년 상장 예정)의 미국 시장 독점권 확보가 기업가치 리레이팅을 이끌 것입니다.
- 강력한 주주환원 방어력: 7.6% 수준의 높은 배당수익률과 주당 최소 배당금 10,000원 보장 정책은 시장 변동성 국면에서 강력한 주가 하방 방어선과 최선의 투자 유인을 제공합니다.
!! 투자권유가 아니며, 투자 책임은 본인에게 있습니다.
'종목정보 및 분석' 카테고리의 다른 글
| 한국콜마 주가전망 (0) | 2026.10.03 |
|---|---|
| 심텍 주가전망 (0) | 2026.09.10 |
| DB손해보험 주가전망 (0) | 2026.09.04 |
| 코인 클래러티 법안 통과 전망 (0) | 2026.08.31 |
| 코오롱인더 주가전망 (0) | 2026.08.28 |